

很多人不知道,公积金这玩意儿在太原刚出生的时候,就是个“铁憨憨”——只会老老实实存钱,连贷款是啥都不懂。1995年那会儿,太原的老百姓管它叫“强制储蓄”,每月工资条上扣掉几十块,感觉就像被单位薅了羊毛,谁也没想到三十年后,这头“铁憨憨”能变成撬动百万房产的“金箍棒”。
故事得从1994年讲起,国务院发了《关于深化城镇住房制度改革的决定》,太原作为老工业城市,国企职工多,房改压力大。那时候公积金就是个“储钱罐”,个人和单位各交5%,钱躺在账户里睡大觉,利息比活期高不了多少。我有个老邻居张师傅,1996年从太钢退休,账户里攒了四千多块,取出来的时候乐得直咧嘴,说“够买台彩电了”。可谁也没想到,这“彩电钱”后来能变成“一套房的首付”。
到了2000年前后,公积金开始“开窍”了。太原市公积金管理中心挂牌成立,地址在府西街,那时候办个提取得跑三趟:先到单位开证明,再跑银行盖章,最后到中心排队,一个上午能办完算运气好。2005年,太原公积金中心搬迁到新建路,开始搞信息化,但贷款政策还是“犹抱琵琶半遮面”——最高只能贷20万,还得是夫妻双方都有公积金。那会儿太原房价才两千多一平,20万够买一套小两居,算是够用。
真正让公积金“翻身农奴把歌唱”的是2015年。国家连续发文降首付、提额度,太原也跟上节奏,把贷款上限提到了60万。我记得那年秋天,太原楼市突然就热了,南中环的售楼处跟赶集似的。有个做生意的朋友老李,想买第二套房,但手头现金都压在货上,问我咋办。我说你公积金账户里有钱啊,他一脸懵:“那玩意儿不是只能买第一套吗?”我说你去问问,政策变了。结果他一查,还真能贷,利率还比商贷低一个多点,当场就乐了。从那时候起,公积金才真正从“储蓄罐”变成了“提款机”。
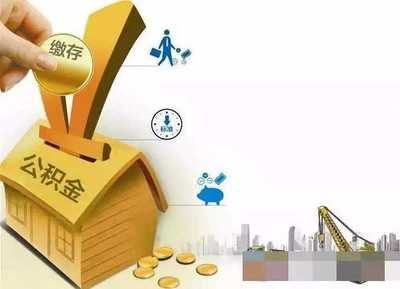
2020年之后,公积金制度进入“精装修”阶段。太原公积金中心搞了“一网通办”,手机上就能查余额、算额度,甚至能预约排号。2023年,太原又推出了“商转公”政策,把那些之前用商业贷款买房的人,可以转成公积金贷款,利率直接从5.8%降到3.25%。我认识个在长风商务区上班的白领小刘,2021年买房时不懂行情,用了商贷,每月还款六千多,心疼得直抽抽。去年听说能商转公,赶紧去办,结果材料交了三趟,不是缺这证明就是少那复印件,最后没办法,找了个专业做大额公积金代办的朋友帮忙,人家门儿清,三天就搞定了。小刘现在每月少还一千多,天天念叨“早知道有这服务,我当初就不该自己瞎折腾”。
到了2025年,太原公积金政策更是“放飞自我”。贷款额度最高提到了80万,二孩三孩家庭还能再上浮20%。更重要的是,缴存基数跟房价挂钩了,太原平均工资涨,公积金也跟着水涨船高。现在你去太原公积金中心(新建路那个老地址,后来搬到了漪汾街),大厅里全是自助机,刷身份证就能打印缴存证明,比银行还方便。有个在民营医院上班的护士姑娘,去年想买房,但单位缴存比例低,额度不够,急得直跺脚。后来经人介绍,找了家专业的大额公积金代办机构,人家帮她梳理了补缴方案,把基数提上去,两个月后顺利批下65万贷款,买了亲贤街的一套小公寓,现在天天在朋友圈晒新房。
回顾这三十年的变化,最核心的动因就是两个字:需求。1994年搞公积金是为了“攒钱建房”,2005年放开贷款是为了“刺激消费”,2015年提额度是为了“去库存”,2020年搞数字化是为了“便民”。每一步都是被现实推着走,政策就像个“跟着媳妇逛商场的老公”——媳妇(市场)看上了啥,老公(政策)就乖乖掏钱。但话说回来,制度再完善,也架不住每个家庭的情况千差万别。比如灵活就业人员,比如单位缴存比例低的,比如想买二套改善的,这些情况光靠“一刀切”的政策真不够,就得靠专业的人来“把脉开方”。
之前办个公积金贷款,从提交材料到放款,最快也得两个月,中间要跑单位、银行、中心,少说七八趟,材料不对还得重来,那叫一个折腾。之后呢?太原现在推行“一件事一次办”,很多流程线上走,加上像大额公积金代办这种专业服务的存在,材料有人帮你审,流程有人帮你跑,放款时间压缩到十五个工作日以内。之前是“自己瞎摸鱼”,现在是“有人带你飞”。从“铁憨憨”到“金箍棒”,从“跑断腿”到“手机点一点”,这三十年,太原人买房的路,走得是越来越顺溜了。你要是还拿十年前的老眼光看公积金,那可真就“奥特曼”了。
推荐阅读:太原公积金政策指南
推荐阅读:上海公积金代办服务推荐
推荐阅读:苏州公积金政策汇总
推荐阅读:杭州住房公积金提取攻略
 关注我们


